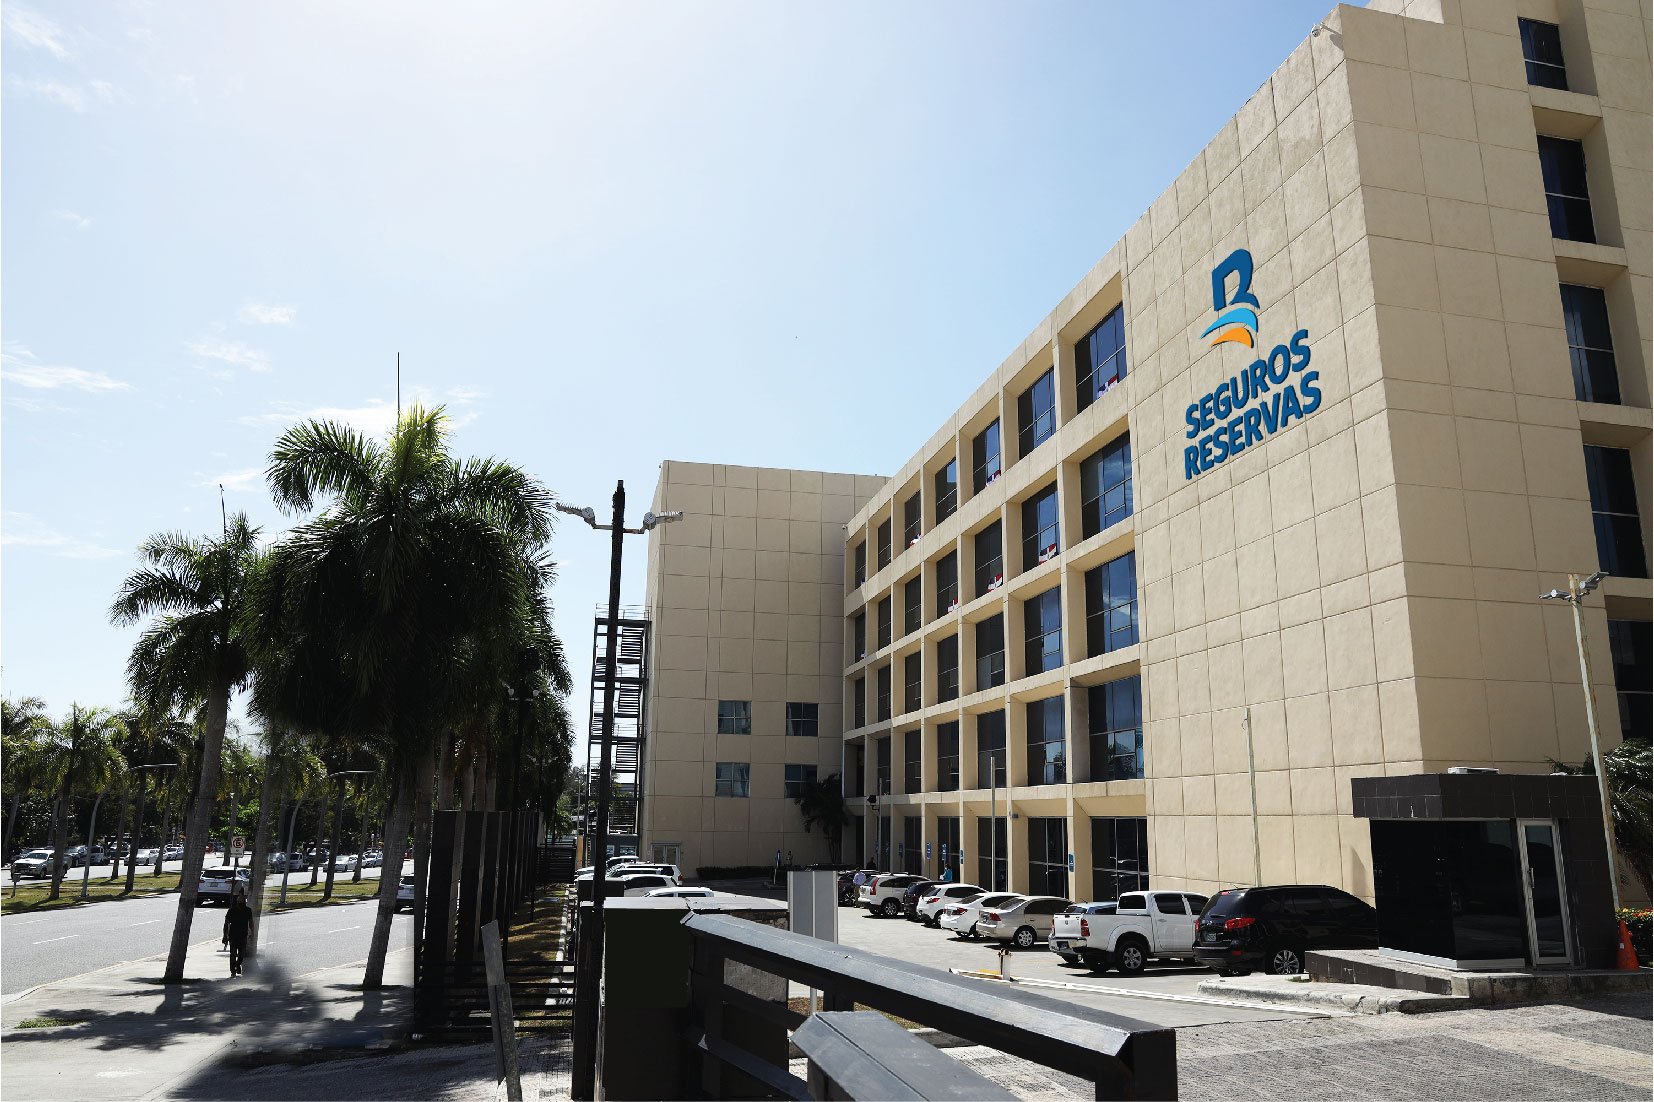
SANTO DOMINGO. Los estados financieros auditados de Seguros Banreservas revelan un deterioro sostenido en su desempeño operativo, con pérdidas millonarias durante tres años consecutivos, caída de la rentabilidad y un debilitamiento de sus indicadores de liquidez, pese a no haberse registrado eventos catastróficos que expliquen el retroceso.
De acuerdo con el análisis de datos públicos, publicado en el Listín Diario por Juan Ariel Jiménez, exministro de Economía, la aseguradora estatal —distinta al Banco de Reservas— registra pérdidas operativas desde 2022, una situación inédita desde 2005.
Tres años seguidos en números rojos

En 2019, Seguros Banreservas reportó una ganancia operativa de RD$50.3 millones. Sin embargo, entre 2022 y 2024 acumuló pérdidas anuales que oscilan entre RD$200 y RD$800 millones, convirtiéndose en el peor desempeño trianual de la empresa en casi dos décadas.
Este deterioro ocurrió sin huracanes, terremotos ni desastres extraordinarios que incrementaran significativamente los siniestros.
Rentabilidad cae casi 70 %
Uno de los indicadores clave del negocio asegurador —la ganancia por cada peso cobrado en primas— muestra una caída pronunciada:
- 2019: 20.4 centavos por cada peso cobrado
- Promedio 2022-2024: 6.2 centavos
La reducción ronda el 70 %, el nivel más bajo desde 2012 y el peor promedio trianual desde 2005.
Menor liquidez frente al sector
Según datos de la Superintendencia de Seguros, el índice de liquidez de Seguros Banreservas pasó de 2.1 en 2021 —por encima del promedio del sector— a 1.7 en 2024, ubicándola entre las aseguradoras con menor margen de liquidez.
Ingresos dependen cada vez más del propio grupo financiero
Las notas explicativas de los estados financieros revelan un fuerte aumento de las primas provenientes del Banco de Reservas, entidad del mismo grupo:
- 2019: RD$201 millones
- 2024: RD$4,034 millones
El incremento es de 20 veces, mientras que el nivel de siniestros se mantuvo prácticamente estable. Solo entre 2020 y 2021, las primas internas pasaron de RD$303 millones a RD$3,123 millones, una multiplicación por diez en un año.
En 2024, estas operaciones generaron además RD$192 millones en comisiones, pese a tratarse de transacciones dentro del mismo grupo financiero.
Seguro estudiantil y reaseguro generan interrogantes
Otro componente relevante de los ingresos fue el seguro estudiantil contratado por el Ministerio de Educación en 2023, que aportó más de RD$540 millones anuales. Sin embargo, el bajo nivel de reclamaciones y uso efectivo del producto ha generado cuestionamientos técnicos sobre su función real.
A esto se suma un contrato de reaseguro entre SENASA y Seguros Banreservas para enfermedades catastróficas, pese a que esta última no es una empresa reaseguradora, lo que plantea dudas regulatorias que aún no han sido aclaradas públicamente.
Utilidades netas, pero con base financiera débil
Aunque la empresa reporta utilidades netas, estas se explican principalmente por ingresos financieros, no por su actividad principal de aseguramiento. Si se excluyen las primas internas y aquellas sin siniestros relevantes, el déficit acumulado de la aseguradora sería de varios miles de millones de pesos, según el análisis técnico.
Piden explicación pública de los números
El análisis subraya la necesidad de una explicación clara y transparente sobre el origen de los ingresos, la estructura de costos y las operaciones entre entidades estatales, señalando que la discusión de los números no es política, sino un ejercicio de rendición de cuentas.
A continuación, el texto íntegro del artículo de Juan Ariel Jiménez
A partir del análisis de datos públicos y estados financieros auditados, he venido señalando en los últimos meses el deterioro financiero de varias empresas públicas. Lo hago convencido de que explicar con rigor lo que muestran los números no es un acto político ni un juicio de valor, sino un ejercicio de responsabilidad técnica y ciudadana. La transparencia financiera no debilita al Estado: lo fortalece.
En días recientes me referí específicamente a la situación de Seguros Reservas, no a la del Banco de Reservas, como se intentó instalar en algunos espacios digitales. Esa confusión —interesada o no— conviene despejarla desde el inicio: el Banco de Reservas, según sus estados financieros auditados, se mantiene financieramente saludable. Los problemas que describo corresponden exclusivamente a su empresa aseguradora, una entidad distinta y de mucho menor escala, que no representa riesgo para el grupo financiero ni para el sector asegurador.
Aprovecho este espacio para reafirmar el diagnóstico y explicar, de forma sencilla, qué ha ocurrido con Seguros Reservas, con el objetivo de que cualquier dominicano pueda entenderlo sin necesidad de ser experto en seguros o finanzas.
Una aseguradora obtiene un resultado operativo positivo cuando las primas que cobra superan los costos y los gastos administrativos. Cuando ocurre lo contrario, se generan pérdidas operativas. Pues bien, desde 2022 la empresa presenta pérdidas operativas, lo que indica que es deficitaria en su actividad principal: el aseguramiento.
En 2019, la empresa registró una ganancia operativa de 50.3 millones de pesos. Por el contrario, en el período 2022-2024 la empresa ha tenido pérdidas operativas cada año, con montos que oscilan los 200-800 millones de pérdidas anuales, primera vez desde el año 2005 que la empresa registra tres años consecutivos de pérdidas operativas. Todo esto sin que el país haya enfrentado huracanes extraordinarios, terremotos o desastres naturales que expliquen ese deterioro.
Es cierto que la empresa presenta utilidades netas en el balance final, explicadas por sus ingresos financieros —actividad no primaria en el caso de aseguradoras—. Sin embargo, un indicador clave de rentabilidad es cuánto gana una aseguradora por cada peso de prima que cobra. En 2019, Seguros Reservas generaba 20.4 centavos por cada peso recibido. Entre 2022 y 2024, esa cifra cayó a 6.2 centavos: una reducción cercana al 70%. Es el nivel de rentabilidad más bajo desde 2012, por lo que la aseguradora tuvo doce años de retroceso. Lo que es peor: desde 2005 la empresa nunca había registrado un promedio trianual tan bajo.
También se ha registrado un deterioro en el índice de liquidez. Según datos oficiales de la Superintendencia de Seguros, mientras en 2021 este índice era de 2.1 —por encima del promedio del sector (1.8) y entre los más altos—, para 2024 bajó a 1.7, colocando a Seguros Reservas entre las empresas con menor liquidez. Me hubiese gustado comparar con 2019, pero este dato no está publicado en la Superintendencia de Seguros.
Sin embargo, el mayor problema está en el desglose de los ingresos. Al revisar las notas explicativas de los estados financieros auditados —donde suele estar la información más relevante—, en particular la nota 23 referida a “saldos y transacciones con entes relacionados”, se observa cuánto de los ingresos de la aseguradora proviene del propio grupo financiero y no del mercado.
Según esa nota, las primas pagadas por el banco a su aseguradora pasaron de 201 millones de pesos en 2019 a 4,034 millones en 2024: un aumento de veinte veces. Durante ese mismo período, el nivel de siniestros se mantuvo prácticamente constante. Desde una lectura técnica, resulta razonable preguntarse por qué se pagan primas tan superiores si el riesgo asegurado y la experiencia siniestral no aumentaron de forma proporcional.
Para mayor detalle, conviene observar lo ocurrido entre 2020 y 2021. Según las memorias institucionales, mientras en 2020 las primas pagadas desde el banco a la aseguradora fueron 303 millones de pesos, en 2021 subieron a 3,123 millones. Sería importante explicar cómo se multiplican por diez las primas entre entidades del mismo grupo financiero de un año al siguiente.
Este tipo de operaciones, cuando no están respaldadas por un aumento equivalente de siniestros, pueden funcionar en la práctica como mecanismos de transferencia interna para compensar déficits operativos. A ello se suma que en 2024 estas operaciones generaron 192 millones de pesos en comisiones, un aspecto que amerita atención tratándose de transacciones dentro del mismo grupo financiero.
Asimismo, sería pertinente conocer cuánto de estas primas corresponden a pólizas pagadas por adelantado, algo poco usual y de baja frecuencia en el sector.
Otro caso relevante es la contratación de un seguro estudiantil por parte del Ministerio de Educación en 2023, que generó ingresos superiores a 540 millones de pesos anuales para Seguros Reservas. Llama la atención el bajo nivel de conocimiento y uso efectivo de dicho seguro por parte de estudiantes, padres y docentes. Técnicamente, un producto con primas altas y sin reclamaciones plantea interrogantes sobre su función real, pues en tal caso no sería un seguro, sino una transferencia.
Por cierto, cabe esperar que en esa contratación no haya intermediado un corredor y que el gobierno no haya tenido que pagar comisiones por una transacción entre entidades del mismo Estado.
Si se excluyen estas primas sin siniestros significativos, el déficit acumulado de la aseguradora sería de varios miles de millones de pesos, un escenario que en otros contextos habría motivado una intervención temprana del órgano supervisor o una auditoría técnica especializada. Sin embargo, lejos de eso, se celebraron utilidades agregadas sin una discusión profunda sobre su origen.
A esto se suma el contrato de reaseguro entre SENASA y Seguros Reservas para enfermedades catastróficas, pese a que esta última no es una empresa de reaseguro ni cuenta con estructura para ello, un detalle que merece aclaración institucional.
Ante esta situación, es importante que la empresa explique al país qué montos recibió Seguros Reservas de SENASA por este esquema de reaseguro, para el cual no tiene facultad regulatoria. Y, consiguientemente, cuánto pagó Seguros Reservas a SENASA como reasegurador para cubrir las enfermedades catastróficas comprometidas.
En respuesta a mis observaciones, los ejecutivos de Seguros Reservas me invitaron en rueda de prensa a comentar los resultados de 2025 y los indicadores del presente año. Pero deben recordar que 2025 no ha concluido, por lo que aún no existen estados financieros auditados ni informes de la Superintendencia de Seguros que puedan ser examinados. Una vez publicados, los analizaré con el rigor técnico que me caracteriza, y ojalá toque reconocer mejoras, porque una aseguradora pública sana es un activo para el país.
Lamento que este análisis haya generado reacciones defensivas y campañas costosas, pero no lamento haber puesto los datos sobre la mesa. En democracia, las empresas públicas deben rendir cuentas, y la rendición de cuentas comienza por permitir que los números se discutan con seriedad y sin descalificaciones.
La experiencia reciente de SENASA muestra un patrón preocupante por parte del gobierno: primero se niega el problema, luego se atribuye a “politiquería”, y finalmente se intenta desacreditar al mensajero. Mientras tanto, se gasta más en campañas de ataque que en corregir las fallas de fondo.
En este punto, conviene resaltar algo esencial: la transparencia no es intolerancia; es la condición básica de la institucionalidad, pues quien maneja fondos públicos administra recursos de otros; por eso debe rendir cuentas sin ofenderse. Si alguien se molesta porque lo auditen, lo que le molesta no es la crítica, es el control.
Por mi parte, seguiré haciendo lo que me corresponde: analizar los datos públicos con rigor y explicarlos con respeto. Porque el silencio puede ser cómodo, pero no construye instituciones sólidas. Y frente a campañas, discursos o anuncios, hay algo más fuerte, más barato y más duradero: la verdad de los números.